コンサルの成果報酬は、もう例外的な契約ではありません。マッキンゼーのトップは2026年1月に「売上の約3分の1が成果を引き受ける契約」だと語り、BCGのCEOは最大級のAI案件の4分の3が変動報酬だと述べています。ただし、成果報酬で買えるのは「結果を発注側が先に定義できた仕事」だけで、そこを決めないまま見積もりを取ると、人月の契約が名前を変えるだけで終わります。
本記事では、@archeco_ai が9月21日〜27日に取り上げた主要ニュース6本を、背景と用語の解説つきで整理します。そのうえで、ARCHECOの調査(420名調査)と現場の知見から、新規事業とAI活用への示唆を考察します。
今週の要点
| ニュース | 何が起きたか | 新規事業への示唆 |
|---|---|---|
| ① コンサルの成果報酬化 | マッキンゼーは売上の約3分の1が成果引受、BCGは最大級AI案件の4分の3が変動報酬 | 結果の指標を発注側が先に決めないと買えない |
| ② 東大の学部生の民間就職1位がベイカレント | 前年度5人・31位から22人増で1位 | 外部の人材には企画書より実行・検証の役を頼む |
| ③ FDE 2名×6か月とコンサル2名×6か月 | 日立が「Physical AI FDE サービス」を開始 | 誰が成果を背負うかは肩書ではなく請求の単位で決まる |
| ④ 差し戻しの多くは一次情報の要求 | 「AIで作った根拠が信用されにくい」20.0% | 企画書の厚さではなく事実の出所で決裁が動く |
| ⑤ パナソニック、車載ラインからデータセンター向け電池 | 大阪工場で2026年4月から出荷 | 新規事業は転用できる単位から始まることがある |
| ⑥ 海外のAI新規事業 | Vantoraが1億ドル超を調達、EUはApply AI Summit | 大企業の課題からAI会社を作り、取り込む型 |
① コンサルの成果報酬化:マッキンゼーは売上の約3分の1、BCGは最大級AI案件の4分の3
何が起きたか
2026年1月6日公開の Harvard Business Review のポッドキャスト「Where McKinsey—and Consulting—Go From Here」で、McKinsey & Company のグローバル・マネージング・パートナー Bob Sternfels は、自社の規模を「6万。ただし人間が4万人で、エージェントが2万」と答え、売上の約3分の1が「成果を引き受ける(underwriting outcomes)」契約だと述べました。エージェント数は同社の自己申告です。
BCG の CEO Christoph Schweizer は、ウォール・ストリート・ジャーナルのインタビュー(同社サイトに転載)「How AI Is Reshaping Consulting Work」で、最大級のAI案件の4分の3が変動報酬の契約である一方、成果連動が仕事全体に占める割合は「3分の1を大きく下回る」としています。
買い手の側では、米連邦政府の調達機関 GSA が2025年6月、McKinsey、BCG、EY などに対し、継続する契約は「数値化できる成果物に結び付いた成果連動の価格」へ移行し、削減額を分け合う形も検討するよう求めたとWashington Technology(2025年6月27日)が報じています。
解説:成果報酬・成果連動・変動報酬は何が違うのか
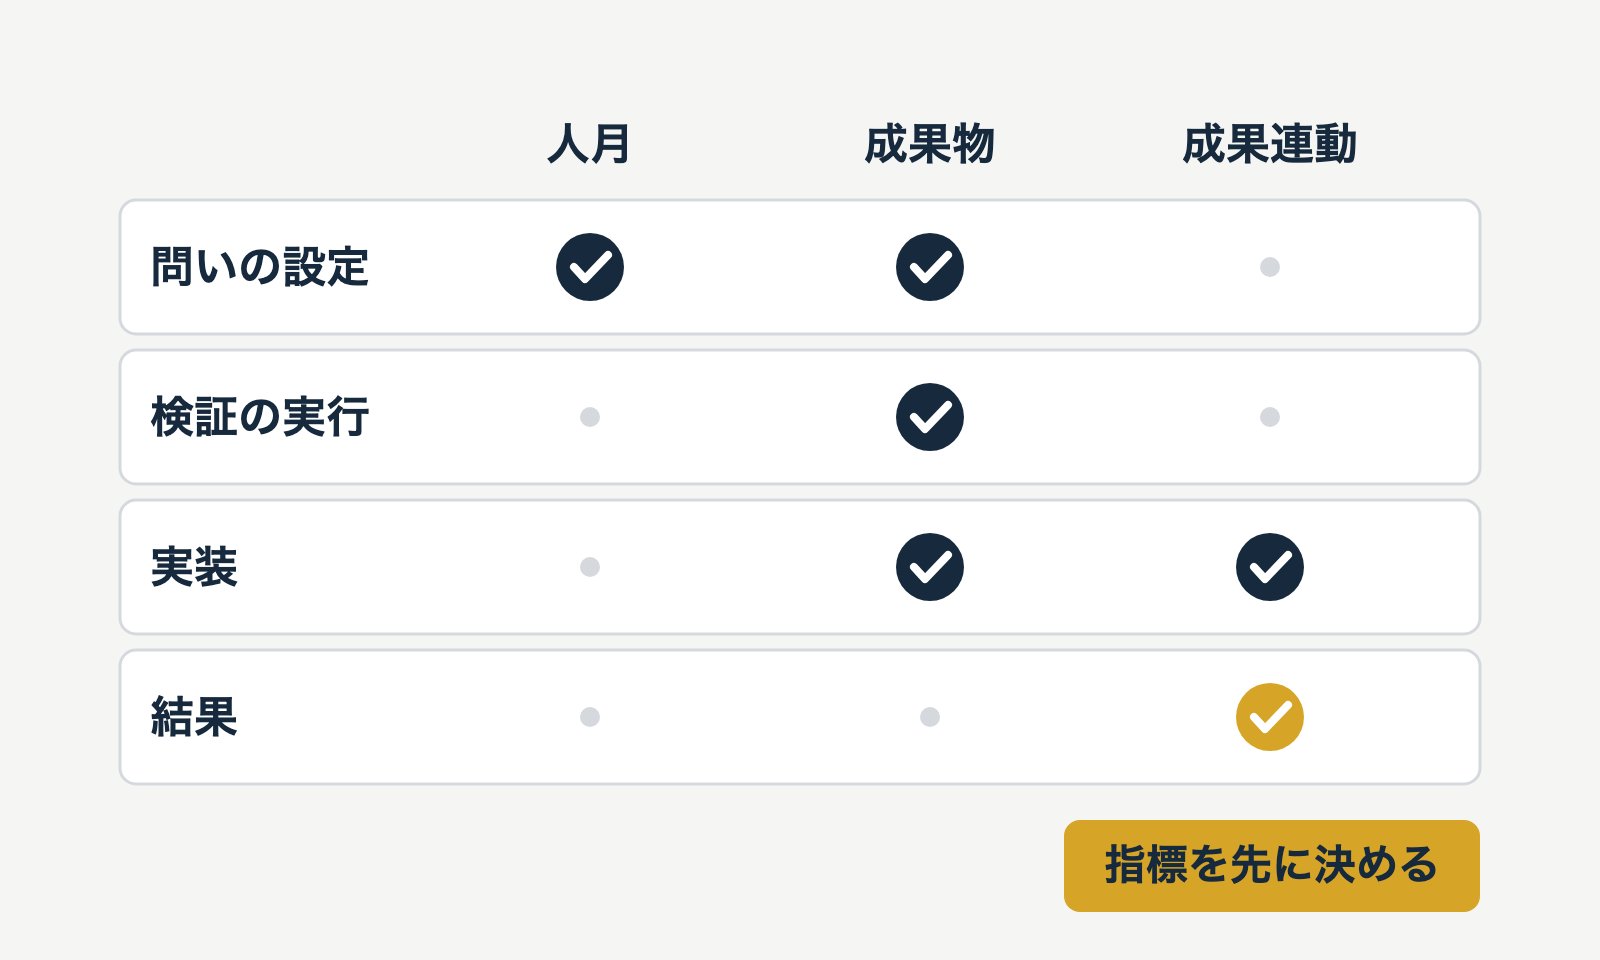
コンサルの料金は三つの単位で決まります。人月は「○名×○か月」の稼働に払う形で、民法上は準委任(第656条)が多く、受注側が負うのは善良な管理者の注意義務(第644条)であって結果ではありません。成果物は納品物の定義に払う形。成果報酬(成果連動・変動報酬)は、売上の増加やコスト削減といった結果の数字に料金を結び付けます。
マッキンゼーの「成果を引き受ける」、BCGの「変動報酬」、GSAの「成果連動の価格」は、料金の一部または全部を結果に連動させる点で同じ方向です。営業代行などの「完全成果報酬」と違い、戦略・AI案件では固定費と変動部分を組み合わせる形が中心と見られます。BCGで全体の3分の1を大きく下回るのも、結果を数えられる案件が限られるためと読めます。
考察:成果報酬で買えるのは「結果を先に定義できた仕事」だけ
ARCHECOがX長文記事で示した判断基準は、外に出す仕事を「問いの設定」「検証の実行」「実装」「結果」の四つに分けることです。問いの設定は人月か成果物、検証の実行は成果物、実装は成果物か成果連動で買える。結果だけは成果連動でしか買えず、しかも指標を発注側が先に決めた場合にだけ契約になります。
新規事業では、成果報酬は「何を数えれば成功かが分かった後」でしか成立しません。指標と測り方と測る時期を見積もりの前に決め、決められないなら人月か成果物で買います。続けるか・やめるかの指標を先に置く撤退の指標を最初に決める設計と同じ構造です。料金の違いは新規事業の外注先を類型で比べた解説と顧問とコンサルの費用構造の比較で扱っています。
② 東大の学部生の民間就職1位はベイカレント。前年31位からの背景にある数字
何が起きたか
東京大学新聞オンライン(2026年7月22日)の集計で、2025年度卒業の東大学部生の民間企業への就職先は、前年度5人で31位だったベイカレントが22人増で1位になりました。大学院生の1位はアクセンチュアで5年連続。各学部・研究科への問い合わせによる集計で、実数と異なる場合があると注記されています。
ベイカレントの2026年2月期の売上収益は1,483億円、前期比27.8%増でした(同社 決算短信)。案件数は前年比20.7%増、コンサルタント数は5,590名と、決算説明会資料の記載としてワンキャリア(2026年6月1日)やconsul.globalが報じています。
米国ではThe Harvard Crimson の2026年卒業生調査で、AIで就職の見通しが減るという懸念が、コンサルに進む人で約70%と最も強く出ました。それでも卒業生の17%はコンサルに進みます。
解説:「戦略ファーム」ではなく「総合系」に人が向かう
ベイカレントは決算短信で、DXに加え生成AIを活用した企業変革支援の需要を挙げています。東大新聞の集計で学部・院の1位に並ぶのは、戦略ファーム(いわゆるMBB)ではなく、実行・実装まで担う総合系やIT系です。人が集まる会社の売り物は、①の「助言から結果と実装へ」と同じ向きにあります。
考察:新規事業は、その人材をどの役で使うのか
ARCHECOの420名調査(2026年8月20日実施)では、生成AIで最も工数を抑えられた工程の1位が「企画書・資料作成」30.7%でした。外部への依頼は「実行・検証の支援の比重が増えた」39.8%が「戦略立案・資料作成の比重が増えた」18.3%の2倍を超え、選定基準も「実行・検証まで伴走してくれるか」38.8%が最多です。この調査をしたARCHECOは、伴走支援を売る側でもあります。
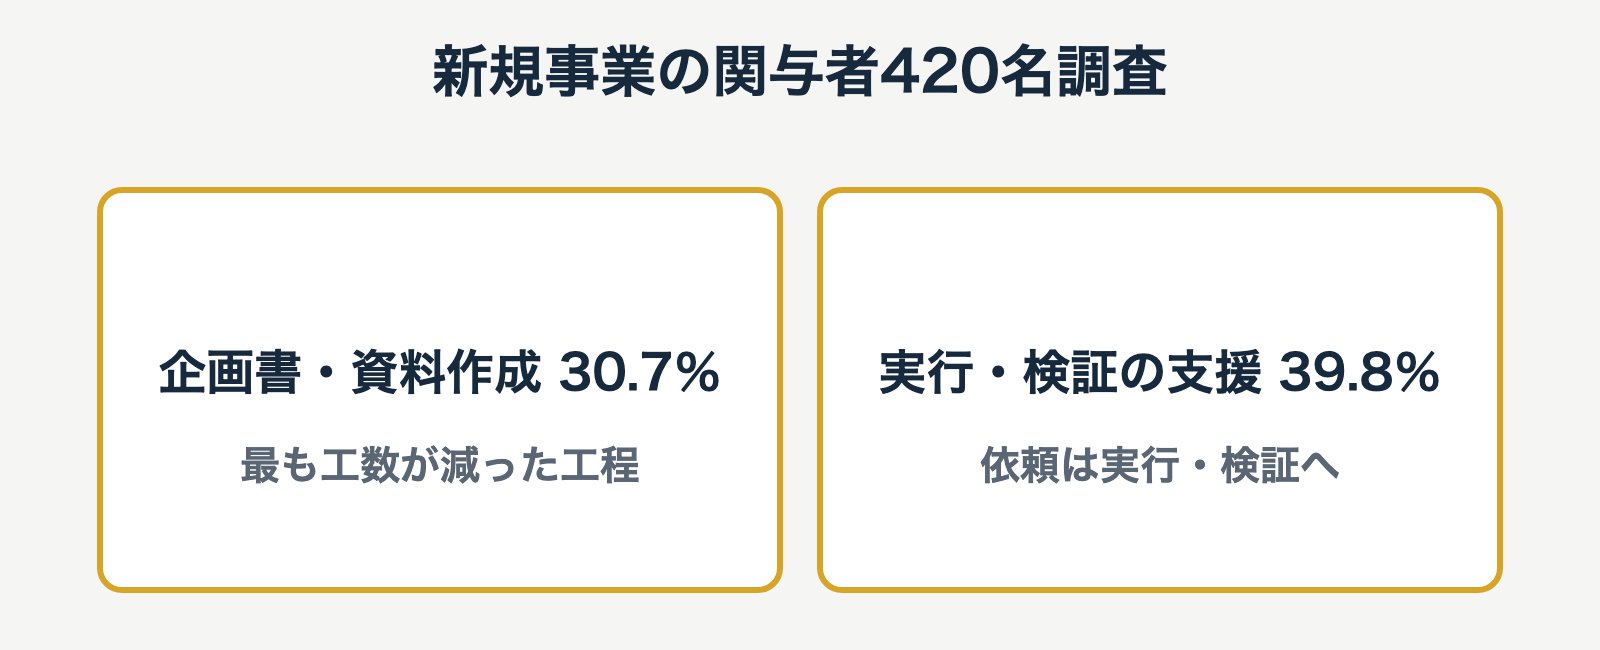
資料づくりはAIと社内へ、外部への依頼は実行・検証へ。外部の人材に「企画書を作る人」の役を期待するのは割に合いません。頼むなら、顧客に会い、作って、数字を持ち帰る役です。
③ 「FDE 2名×6か月」と「コンサルタント2名×6か月」、同じ金額で何が違うのか
何が起きたか
株式会社日立製作所は2026年9月3日、「HMAX by Hitachi」の拡充を発表し、「Physical AI FDE サービス」を始めました(日立製作所 ニュースリリース)。IT・OT・プロダクトの専門家からなる「Physical AI FDE Team」が顧客の現場に伴走し、現場知の抽出から監視・運用までをつなぎます。
ITmedia エンタープライズ(9月7日)によれば、吉田順氏(HMAX&AI推進センター本部長)は「一般的にFDEといえば、1人でスーパーマンのように動くイメージがある」と述べ、1人では担えないとしてチーム体制を説明し、「胸を張ってFDEだと言えるサービスを提供したい」と語りました。
解説:FDEとは何か。ITコンサル・SEとの違いは契約に出る
FDE(Forward Deployed Engineer)とは、製品を持つ会社が顧客の現場に送り込む自社のエンジニアです。Palantir Technologies が広めた職種名で、現場で自社製品を使わせ、その学びを製品に戻すのが元の形です。
違いは契約に出ます。FDEの請求は製品契約に伴う導入・拡張で、成功の定義は本番での採用と利用の拡大。ITコンサルは人月(準委任)かプロジェクトで、成功の定義は意思決定と納品。SEは請負なら仕事の完成、準委任なら人月で、成功の定義は検収です。人月で買うと売り手の収入は稼働時間で決まり、買い手の成果と同じ方向を向く仕組みは契約の中にありません。
考察:見積もりの席で聞く四つと、契約で決める五つ
日立の事例が示したのは、FDEの中身は名前ではなく、学びが製品に還流する仕組みと請求の単位で決まるということです。二通の見積もりが並んだら、確認は四つ。製品があるか、学びが製品に還流するか、請求が製品契約か人月か、失敗したとき誰が何を背負うか。提案書の表紙には書いてありません。
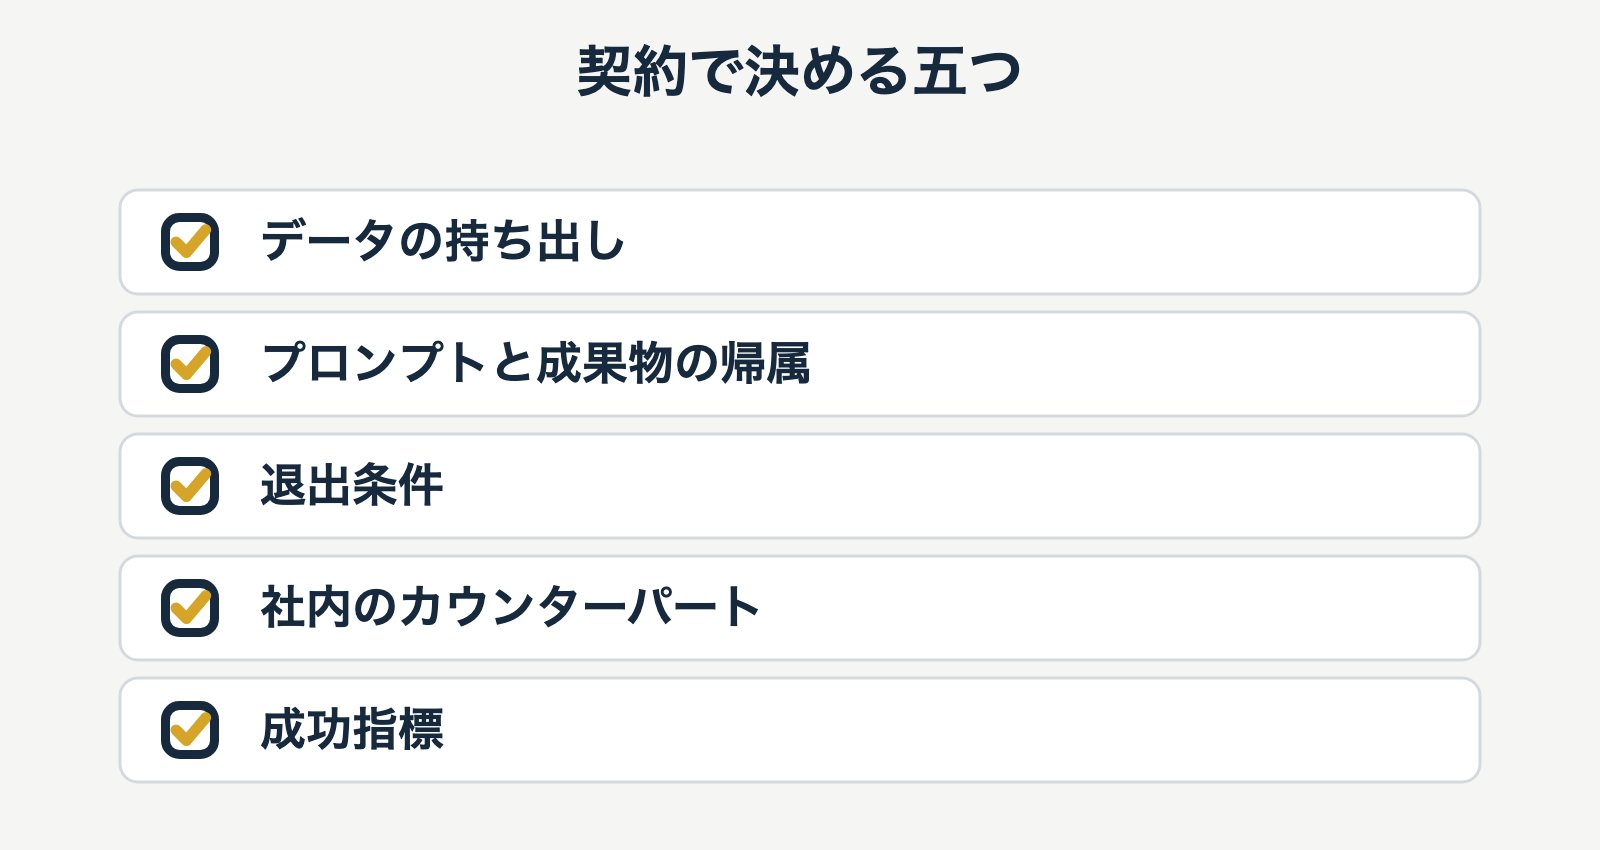
契約に書くのは、データの持ち出し、プロンプトと成果物の帰属、退出条件、社内のカウンターパート、成功指標の五つです。成功指標を検収ではなく「使われているか」で発注側が先に書けるなら、その案件は①の成果連動に近づけられます。発注の単位の整理はAI開発会社の選び方と発注の比較基準で扱っています。ARCHECOの生成AIコンサルティングでも、問いの設定と検証の実行を分けて組む進め方を取っています。
④ 「差し戻しの多くは一次情報の要求ではないか」420名調査が示した決裁の詰まり
何が起きたか
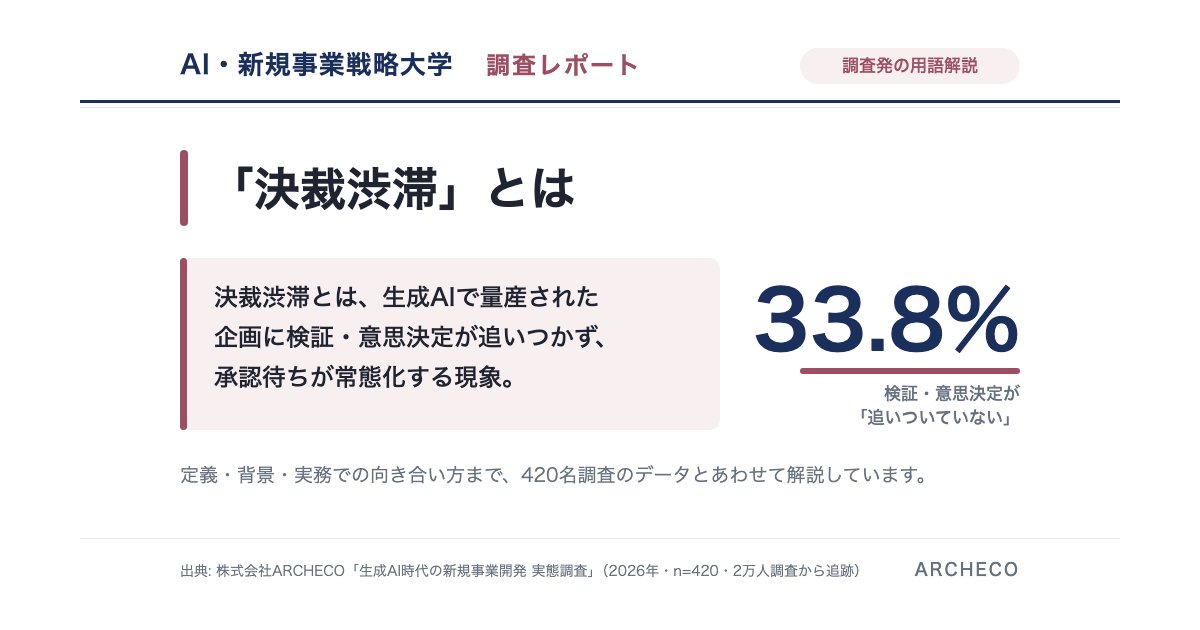
ARCHECOの420名調査では、生成AI活用で新たに生まれた課題として、「検証していない『それらしい計画』が増えた」25.5%、「上申・決裁で『AIで作った根拠』が信用されにくい」20.0%、「決裁・レビューの待ち時間が長くなった」17.9%が挙がりました。企画は速くなったのに意思決定が追いつかない組織は27.4%です。年代別の追加集計(探索的分析)では、待ち時間の課題は34歳以下23.4%、55歳以上12.8%でした。
解説:企画書が「考え抜いた証明書」でなくなった
かつて企画書の完成度は、考え抜いたことの証明でした。生成AIで、考え抜いた企画も思いつきも同じ見た目で出てくるようになり、人が動かなければ手に入らない一次情報の価値が上がった、というのがARCHECOの読みです。この現象は決裁渋滞とは何かを420名調査で解説した記事にまとめています。
考察:差し戻しを「翻訳」し、稟議ログで測る
「もう少し検討してもらえますか」は信じてよい事実が見当たらないという意味、「他社の事例はあるの?」は外部の実績で判断を支えたいという意味、「この数字の根拠は?」は実測かを確かめたいという意味、と読めます(ARCHECOの解釈です)。決める側は、稟議ログから三つの計器を作れます。起案から初回判断までの日数の分布、差し戻しの往復回数、差し戻し理由のうち「一次情報を求めたもの」と「曖昧なもの」の内訳です(実務提案で、調査で検証したものではありません)。
成果報酬で買うにも、FDEに頼むにも、決裁を通すにも、要るのは「何をもって結果とするか」を事実で示すことです。稟議の変化は持ち物・判断の単位・撤退ラインで整理した稟議の解説で扱っています。
⑤ パナソニック、大阪の車載ラインからデータセンター向け電池を出荷
何が起きたか
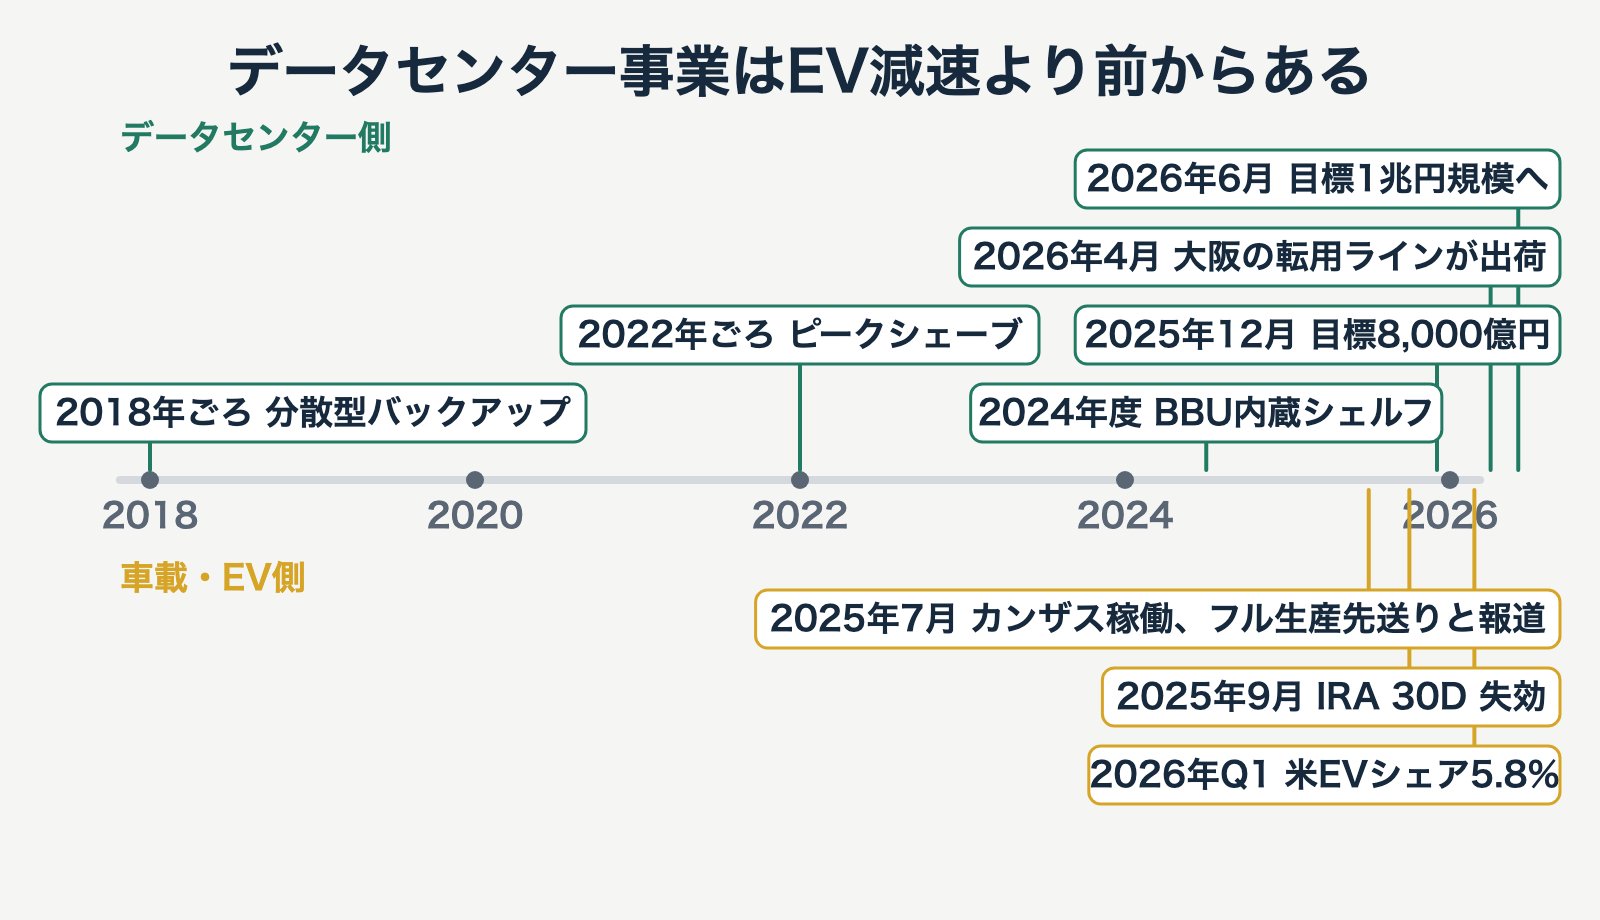
パナソニック エナジーの大阪工場(大阪市住之江区)は車載ラインを転用し、2026年4月からデータセンター向けのリチウムイオン電池を出荷しています(MONOist、2026年9月17日)。只信CEOは「ものすごくシンプルにいうとLIBセルが円筒形だからである」と述べ、既存ラインの一部分の変更で対応できると説明しました。
パナソニック ホールディングスは2026年5月12日の「グループ成長戦略」で、AIインフラを支える事業に3年間累計5,000億円を投資し、2028年度に売上高1.38兆円を目指すとしました。
解説:10年以上前からあった事業が主役になった
パナソニックの公式サイトの記事(2026年3月10日)は、10年以上にわたるデータセンター向け事業で顧客との関係を作ってきたと書いています。製品は円筒形の電池を組み込んだ蓄電モジュール(BBU)で、停電時のバックアップと電力のピークを削る働きをします。「EVが減速したのでAIに転換した」より、動かす先が先にあったから判断が速く見えた、と読むのが近いとARCHECOは見ています。
考察:転用の単位を持っているか
問いは「別の市場へ一部を変えるだけで出せる単位を、手元に持っているか」です。パナソニックの単位は工場でも事業部でもなく「円筒形のセル」でした。単位が大きいほど、転用は起きません。
目標の上げ方にも示唆があります。データセンター向けの目標は2025年12月の8,000億円から、2026年6月に1兆円規模へ上がりました。MONOist(2026年6月15日)によれば、只信CEOは受注合意案件の確度が上がったことを理由に挙げ、確定状況が約8割から10割になったと説明しています。根拠を「合意済みの案件」と「期待している案件」に分けて書くのは、④の「一次情報を添える」と同じ話です。
⑥ 海外のAI新規事業:大企業の課題からAI会社を作るVantora、産業実装へ向かうEU
何が起きたか
Venture Studio の Vantora(旧UP.Labs)は2026年9月16日、Silversmith Capital Partners から1億ドル超を調達したと発表しました(citybiz)。Porsche、Alaska Airlines などと組んで17社を立ち上げ、2026年末までに20社を目指します。欧州委員会は11月17日に「Apply AI Summit」を開き、医療、製造、エネルギーなど戦略分野でのAI導入を議論します。
解説:「AIを作ってもらう」と「AI会社を作って取り込む」の違い
Vantora の構造では、大企業は課題を出し、出資し、最初の顧客になり、株式を持ち、成功した事業を本体に取り込めます。企業内の新規事業とスタートアップの境界が曖昧になっている例です。
考察:成果に責任を持つ主体を、資本で決める型
①〜③が契約の単位の話だったのに対し、Vantora の型は、成果に責任を持つ主体を資本で決めるやり方です。大企業は結果を買うのではなく、結果を出す会社の持ち主になる。日本で再現するなら、詰まるのは出資の決裁の側になる可能性があります。
今週を通して見えたこと
冒頭の問いは、コンサルの成果報酬で何が変わるのか、でした。マッキンゼーやBCGは結果に値段を付け、米連邦政府は成果連動を求め、日立はFDEを製品とつながったチームとして売り、Vantoraは大企業を結果を出す会社の持ち主にしました。売り手と買い手の両方で、「人の時間」から「結果」へ取引の単位が動いています。
ただし、結果で買うには、発注側が先に「結果とは何か」を事実で定義していなければなりません。420名調査で、AIで作った根拠が信用されにくい20.0%、意思決定が追いつかない組織27.4%。成果報酬の契約を書けるかと、稟議が通るかは、同じ能力の表と裏です。
人の流れも同じ向きです。東大の学部生の民間就職1位がベイカレントになり、外部への依頼は実行・検証へ寄っています。新規事業の責任者が決めるのは、どの仕事を人月で、どれを成果物で、どれを結果で買うか。その線を引けるのは、結果に責任を持つ側だけです。
来週以降に見ておきたいこと
- マッキンゼーやBCGが次に成果連動の比率を語るとき、数字が増えているか、AI以外の案件に広がっているか
- 11月17日の Apply AI Summit で、欧州委員会が産業別のAI実装の施策や事例をどう示すか
- 国内の大手コンサル・SIerが、成果連動型の料金やFDE型のサービスをどの程度打ち出すか
よくある質問
コンサルの成果報酬とは何ですか?
コンサルの料金の一部または全部を、売上の増加やコスト削減などの結果に連動させる契約です。人月(稼働時間に払う)や成果物(納品物に払う)と違い、結果の数字に料金が結び付きます。マッキンゼーは売上の約3分の1が成果を引き受ける契約だと2026年1月に述べています。
人月契約と成果報酬契約はどう使い分ければよいですか?
外に出す仕事を問いの設定、検証の実行、実装、結果の四つに分けます。問いの設定は人月か成果物、検証の実行は成果物、実装は成果物か成果連動で買えます。結果だけは成果連動でしか買えず、結果を測る指標を発注側が先に決めた場合にだけ契約になります。
成果報酬でコンサルに発注する前に、何を決めておくべきですか?
結果と呼ぶ指標、その測り方、測る時期の三つを、見積もりを取る前に発注側が決めておきます。決められないなら、その仕事はまだ人月か成果物で買う段階です。データの持ち出し、成果物の帰属、退出条件、社内の担当者も契約に書いておきます。
FDEとは何ですか?
FDE(Forward Deployed Engineer)は、製品を持つ会社が顧客の現場に送り込む自社のエンジニアです。現場で自社製品を使わせ、その学びを製品に戻すのが元の形です。日立は2026年9月3日、IT・OT・プロダクトの専門家からなるチームとして「Physical AI FDE サービス」を始めました。
FDEとITコンサルは何が違いますか?
違いは契約に出ます。FDEの請求は製品契約に伴う導入・拡張で、成功の定義は本番での採用と利用の拡大です。ITコンサルは人月かプロジェクトで請求し、成功の定義は意思決定と納品です。人月で買うと、売り手の収入は稼働時間で決まります。
東大の学部生の就職先でベイカレントが1位になったのは本当ですか?
東京大学新聞の2026年7月22日の集計では、2025年度卒業の学部生の民間企業への就職先は、前年度5人で31位だったベイカレントが22人増で1位になりました。各学部・研究科への問い合わせによる集計で、実数と異なる場合があると注記されています。大学院生の1位はアクセンチュアで5年連続です。
生成AIでコンサルへの依頼内容はどう変わっていますか?
ARCHECOの420名調査では、外部への依頼で「実行・検証の支援の比重が増えた」が39.8%と、「戦略立案・資料作成の比重が増えた」18.3%の2倍を超えました。生成AIで最も工数を抑えられた工程は「企画書・資料作成」で30.7%です。
成果報酬の契約が書けない組織で、何が詰まっていますか?
結果を事実で定義できていないことが多いと見られます。420名調査では「AIで作った根拠が信用されにくい」が20.0%、企画は速くなったのに意思決定が追いつかない組織が27.4%でした。成果の指標を事実で書けるかは、稟議が通るかとも同じ問題です。
新規事業コンサルティングについて、お問い合わせからご相談ください。
 柳田恒平
 Yasu